خرید اعتباری با یارانه، گشایشی موقت یا تعویق فشار؟
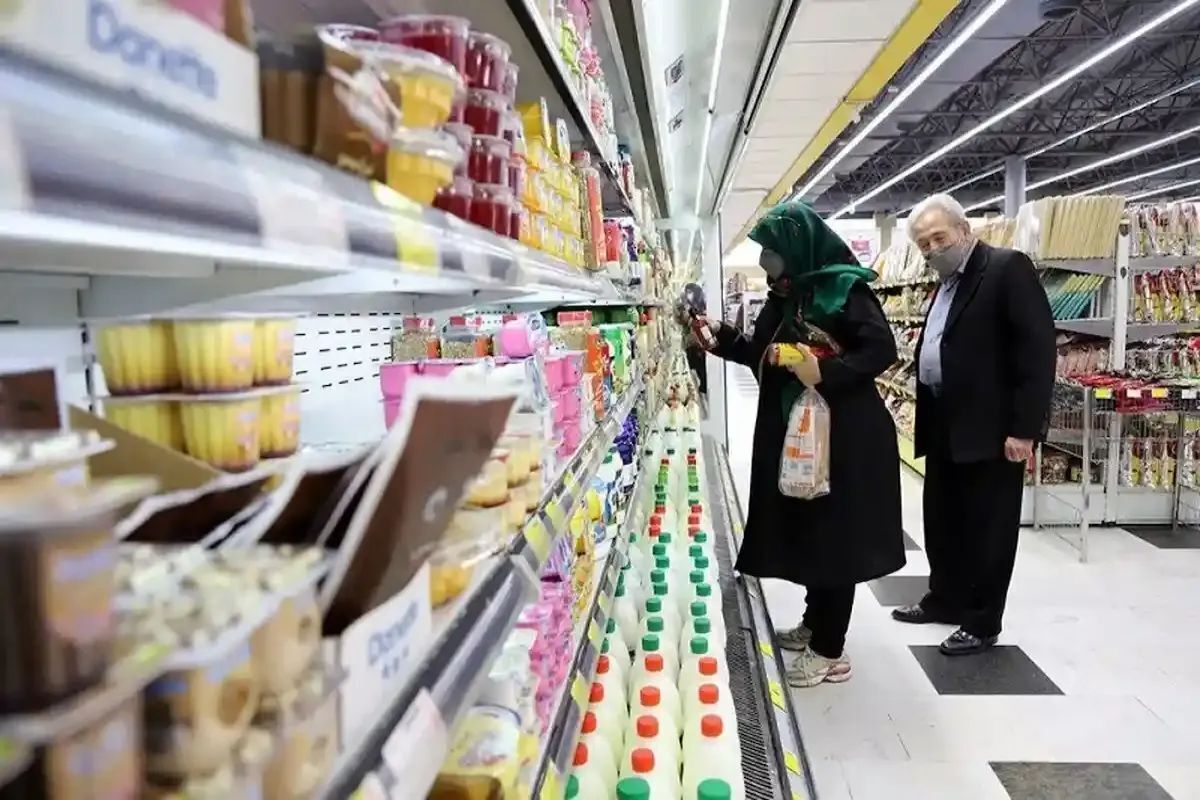
به گزارش «راهبرد معاصر»؛ دولت اخیراً طرحی را آغاز کرده که بر اساس آن، خانوارهای یارانهبگیر میتوانند با ثبت درخواست در پیامرسان بله، کالاهای اساسی را بهصورت اعتباری خریداری کنند. سقف اعتبار تا دو برابر یارانه نقدی ماهانه هر فرد (۶۰۰ تا ۸۰۰ هزار تومان بسته به دهک) است و بازپرداخت در دو قسط، مستقیماً از یارانه ماههای آینده کسر میشود. این طرح در نگاه اول گشایشی برای معیشت به نظر میرسد؛ اما بررسی دقیقتر نشان میدهد که با یک «پیشخور کردن یارانه» روبهرو هستیم؛ نه یک سیاست حمایتی پایدار. در ادامه، طرح را از چند زاویه نقد میکنیم.
افزایش واقعی و پایدار یارانه نقدی یا اجرای کالابرگ بدون بازپرداخت، ابزار منطقیتری بود
۱. ماهیت طرح؛ اعتبار جدید نیست، جابهجایی زمانِ یارانه است: اساسیترین نقد به این طرح، ماهیت آن است. مبلغی که به عنوان «اعتبار خرید» در اختیار خانوار قرار میگیرد، پول جدید یا کمک اضافه نیست؛ بلکه پیشخور یارانه دو ماه آینده است. دولت در واقع به خانوار اجازه میدهد بخشی از یارانهای را که هنوز دریافت نکرده، امروز خرج کند و در ماههای بعد یارانه کمتری بگیرد. به بیان دیگر، این طرح درآمد خانوار را افزایش نمیدهد، بلکه فقط زمانِ خرج کردن را جلو میاندازد.
در اقتصادی که تورم ماهانه مثبت است، این جابهجایی به زیان خانوار تمام میشود: خانوار امروز با ارزش پول امروز خرید میکند، اما دو ماه بعد یارانهای کمتر و با ارزش واقعی پایینتر دریافت میکند. طرح، فقر را درمان نمیکند؛ آن را به ماه بعد حواله میدهد.
۲. کفایت مبلغ؛ اعتباری که سبد معیشتی را پوشش نمیدهد: حتی با فرض دریافت حداکثری اعتبار، یک خانواده چهارنفره در بهترین حالت حدود ۱.۶ تا ۲.۴ میلیون تومان اعتبار میگیرد. این مبلغ بهسختی معادل قیمت یک کیسه برنج ۱۰ کیلویی و چند قلم کالای اساسی است، در حالی که سبد غذایی حداقلی یک خانواده چهارنفره در ماه بسیار فراتر از این رقم است. بنابراین طرح، مسکنی موقت برای فشار معیشتی است، نه راهحلی برای تأمین امنیت غذایی.
اگر هدف حمایت از دهکهای پایین است، افزایش واقعی و پایدار یارانه نقدی یا اجرای کالابرگ بدون بازپرداخت، ابزار منطقیتری بود. اعتبار خرید محدود، تنها بخش کوچکی از نیاز ماهانه را پوشش میدهد و خانوار را مجبور میکند برای تأمین بقیه سبد، به منابع دیگر (که اغلب کافی نیست) متوسل شود.
۳. بازپرداخت بدون تأخیر، اما با شوک نقدینگی در ماههای بعد: یکی از نقاط قوت نسبی طرح این است که چون بازپرداخت مستقیماً از یارانه کسر میشود، تأخیر و جریمه دیرکرد وجود ندارد و خانوار در چرخه بدهی گرفتار نمیشود. این ویژگی، طرح را از تسهیلات اعتباری متعارف کمخطرتر میکند. اما همین سازوکار، مشکل دیگری میسازد: خانوار دو ماه آینده با یارانهای نصفه یا حتی صفر روبهرو میشود.
برای خانوادهای که یارانهاش بخشی از درآمد ماهانه است، این یعنی شوک نقدینگی؛ درست در ماههایی که باید اقساط کسر شود. به بیان دیگر، طرح خطر، بدهی را حذف کرده، اما خطر کمبود نقدینگی در آینده را جایگزین آن کرده است. این دقیقاً همان معنای «خرج کردن پول فردا برای امروز» است: خانوار امروز نیاز خود را برطرف میکند، اما فردا با درآمد کمتری باید همان نیازها را پوشش دهد.
۴. ابهام در شفافیت و حریم خصوصی: ثبت درخواست در پیامرسان بله و احتمال نقشآفرینی شرکتهای خصوصی تأمینکننده اعتبار، پرسشهای جدی درباره حریم خصوصی و امنیت دادههای یارانهبگیران ایجاد میکند. همچنین مشخص نیست سازوکار اعتراض خانوارها در صورت اشتباه در کسر اقساط چگونه است و چه تضمینی برای اصلاح سریع خطاها وجود دارد. شفاف نبودن این جزئیات، اعتماد عمومی به طرح را تضعیف میکند و ممکن است خانوارها را از استفاده از آن (حتی در صورت نیاز واقعی) دلسرد کند. ۵. جایگزینهای منطقیتر: اگر هدف دولت، حمایت از معیشت خانوارهاست، ابزارهای پایدارتری وجود دارد: افزایش واقعی و متناسب با تورم یارانه نقدی، اجرای کالابرگ الکترونیکی بدون بازپرداخت برای کالاهای اساسی و کنترل تورم قیمت خوراکیها و تقویت دستمزدها.
این ابزارها برخلاف طرح فعلی، درآمد واقعی خانوار را افزایش میدهند و او را در چرخه «خرج کردن فردا برای امروز» گرفتار نمیکنند. طرح خرید اعتباری میتواند مکمل این سیاستها باشد، اما جایگزین آنها نیست.
«خرید اعتباری با یارانه» یک ابزار مدیریت نقدینگی خانوار است، نه یک سیاست حمایتی پایدار. چون بازپرداخت خودکار از یارانه کسر میشود، خانوار بدهکار نمیماند و از این نظر طرح کمخطرتر از تسهیلات متعارف است. اما این مزیت، ماهیت طرح را تغییر نمیدهد: یارانه امروز خرج میشود و یارانه فردا کم میشود، بدون آنکه درآمد جدیدی ایجاد شده باشد.
طرح میتواند برای خانوادههایی که واقعاً در تنگنای نقدی کوتاهمدت هستند، کارگشا باشد؛ اما بهعنوان راهبرد اصلی معیشت، تنها فشار را به تعویق میاندازد.
سیاست پایدار، نه پیشخور یارانه، بلکه افزایش واقعی یارانه، کنترل تورم و اجرای کالابرگ بدون بازپرداخت است. در غیر این صورت، طرحی که امروز «گشایش» نامیده میشود، فردا به «کمبود یارانه» تبدیل خواهد شد.